
Como a taxa de juros influencia o financiamento imobiliário: guia para comprar na Barra e no Recreio em 2026
A taxa de juros define quanto você paga por mês e quanto o imóvel custa de verdade ao fim do contrato. Num financiamento de R$ 800 mil em 30 anos, cada ponto percentual a mais na taxa soma cerca de R$ 550 à parcela e quase R$ 200 mil ao total pago.
Por isso, entender de onde vem essa taxa e como negociá-la vale tanto quanto escolher o bairro certo. Neste guia, explicamos a relação entre a Selic e o crédito imobiliário, mostramos uma simulação com números reais e o que você pode fazer para pagar menos ao comprar na Barra da Tijuca, no Recreio dos Bandeirantes ou em qualquer bairro do Rio.
Selic, taxa do banco e CET: o que cada uma significa
Três números aparecem em qualquer simulação de financiamento imobiliário, e confundir um com o outro é o erro mais comum de quem compra.
Selic: a referência da economia
A Selic é a taxa básica de juros, definida pelo Comitê de Política Monetária (Copom) do Banco Central a cada 45 dias. Ela não é cobrada diretamente no seu contrato, mas encarece ou barateia o dinheiro que os bancos captam. Quando a Selic sobe, o crédito imobiliário tende a ficar mais caro; quando cai, os bancos ganham espaço para reduzir as taxas.
Taxa de juros do banco: o que está no contrato
É o percentual anual que o banco cobra sobre o saldo devedor. No Brasil, a modalidade mais comum é juros fixos mais TR (Taxa Referencial), que corrige o saldo mês a mês. A taxa oferecida a você depende do seu relacionamento com o banco, da renda, do valor de entrada e do prazo.
CET: o custo real
O Custo Efetivo Total soma juros, seguros obrigatórios (morte e invalidez, danos ao imóvel) e tarifas. É o número certo para comparar propostas: dois bancos com a mesma taxa de juros podem ter CETs bem diferentes.
Por que a taxa do financiamento não acompanha a Selic na mesma velocidade
Os bancos financiam imóveis principalmente com recursos da poupança e de títulos de longo prazo, que reagem à Selic com atraso. Além disso, a inadimplência, a procura por crédito e a concorrência entre bancos também pesam. Na prática, o crédito imobiliário sobe e desce mais devagar que a Selic.
Quanto a taxa de juros muda a parcela e o total pago
Simulamos um financiamento de R$ 800 mil em 360 meses, valor comum para um apartamento de três quartos na Barra ou no Recreio com 20% a 30% de entrada. A conta considera só os juros, sem TR, seguros e tarifas, para isolar o efeito da taxa.
Taxa de 10% ao ano
- SAC: 1ª parcela de R$ 8.602 e R$ 1,15 milhão em juros
- Price: parcela fixa de R$ 6.767 e R$ 1,64 milhão em juros
Taxa de 11% ao ano
- SAC: 1ª parcela de R$ 9.210 e R$ 1,26 milhão em juros
- Price: parcela fixa de R$ 7.307 e R$ 1,83 milhão em juros
Taxa de 12% ao ano
- SAC: 1ª parcela de R$ 9.813 e R$ 1,37 milhão em juros
- Price: parcela fixa de R$ 7.853 e R$ 2,03 milhões em juros
Taxa de 13% ao ano
- SAC: 1ª parcela de R$ 10.412 e R$ 1,48 milhão em juros
- Price: parcela fixa de R$ 8.404 e R$ 2,23 milhões em juros
Simulação da Imob Boutique; valores arredondados.
O que a tabela mostra
- Cada ponto conta. Passar de 11% para 12% acrescenta cerca de R$ 600 na primeira parcela do SAC e mais de R$ 100 mil em juros ao longo do contrato.
- A renda exigida também sobe. Os bancos costumam limitar a parcela a cerca de 30% da renda. A 11%, a primeira parcela SAC pede renda familiar perto de R$ 30,7 mil; a 13%, perto de R$ 34,7 mil.
- SAC custa menos no total. No SAC as parcelas começam mais altas e caem com o tempo; na Tabela Price são fixas, mas o total de juros é bem maior. Quanto mais alta a taxa, maior essa diferença.
O cálculo exato do seu caso depende do banco, do seu perfil e do CET. Use a tabela como referência de ordem de grandeza, não como proposta.
Cenário dos juros em outubro de 2026
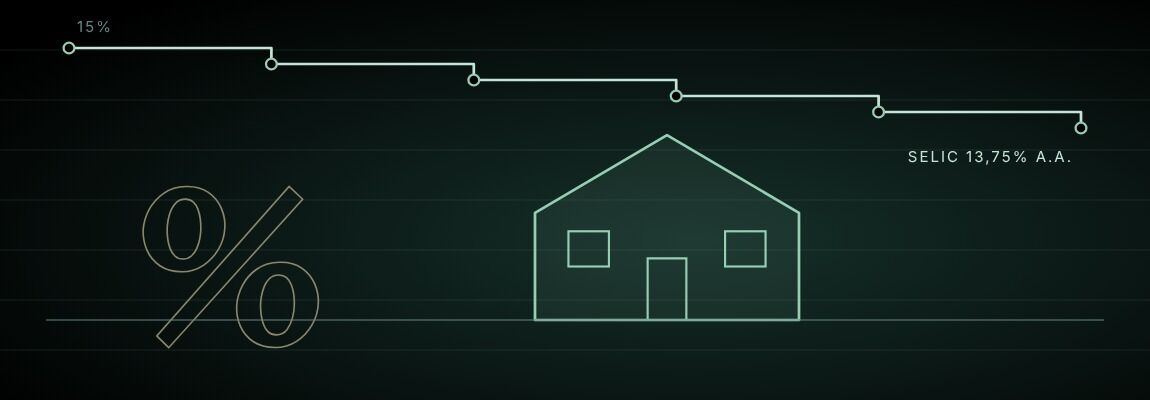
A Selic está em 13,75% ao ano desde 16 de setembro de 2026, quando o Copom fez o quinto corte seguido de 0,25 ponto (fonte). O ciclo de queda começou em março, a partir de 15%, nível mantido desde junho de 2025. A próxima reunião do Copom é em 3 e 4 de novembro.
Nos bancos, as taxas de balcão para financiamento com juros fixos mais TR estão entre 10,26% e 11,99% ao ano, segundo levantamento atualizado em outubro (MySide):
- Caixa: a partir de 10,26% ao ano + TR (pró-cotista FGTS: 9,01%)
- Bradesco: a partir de 11,45% ao ano + TR
- Banco do Brasil: a partir de 11,60% ao ano + TR (pró-cotista FGTS: 9,00%)
- Santander: a partir de 11,69% ao ano + TR
- Itaú: a partir de 11,99% ao ano + TR
São taxas mínimas: a menor condição da Caixa, por exemplo, exige débito automático, salário na conta e outro produto do banco. Seu perfil pode resultar em taxa maior.
O que esperar
Se a Selic continuar caindo, a tendência é de queda gradual nas taxas dos bancos, mas com atraso e em ritmo menor. Para quem compra agora, isso abre duas portas: negociar entre bancos hoje e, no futuro, pedir a portabilidade do financiamento se as taxas caírem.
Como conseguir uma taxa de juros melhor no financiamento
A Selic não está nas suas mãos, mas boa parte da taxa final está.
- Simule em pelo menos três bancos. A diferença entre a menor e a maior taxa de balcão passa de 1,7 ponto hoje, o que, pela simulação acima, pode significar mais de R$ 1.000 por mês.
- Compare o CET, não só a taxa. Seguros e tarifas mudam o custo real da proposta.
- Dê uma entrada maior. Quanto menor o valor financiado em relação ao imóvel, menor o risco para o banco e melhor o poder de negociação.
- Avalie o relacionamento com o banco. Salário na conta e débito automático costumam reduzir a taxa; confira se o custo dos produtos exigidos não anula o desconto.
- Use o FGTS, se tiver direito. Ele pode entrar na entrada ou amortizar o saldo, e as linhas pró-cotista têm taxa menor.
- Prefira o SAC quando a renda permitir. O total de juros é menor e o saldo devedor cai mais rápido.
- Planeje a portabilidade. Se as taxas caírem nos próximos anos, você pode levar o contrato para outro banco com juros menores.
- Organize a documentação antes. Imóvel e vendedor com documentação em ordem aceleram a análise e evitam que a aprovação vença no meio da negociação.
Na Imob Boutique, a análise documental do imóvel e o acompanhamento jurídico do contrato fazem parte do atendimento, sem custo para o cliente.
Perguntas frequentes
Se a Selic cair, a parcela do meu financiamento cai?
Não automaticamente. Em contratos com juros fixos mais TR, a taxa contratada se mantém. Para aproveitar uma queda, é preciso renegociar com o banco ou fazer a portabilidade para outra instituição.
Vale esperar a Selic cair para comprar?
Depende. Juros menores reduzem a parcela, mas a queda das taxas costuma aumentar a procura e sustentar os preços dos imóveis. Comprar agora e fazer portabilidade depois é uma alternativa que muitos compradores avaliam.
O que é a TR no financiamento imobiliário?
A Taxa Referencial corrige o saldo devedor mensalmente, além dos juros. Ela costuma ser baixa, mas entra no custo e deve ser considerada na simulação.
Qual a diferença entre SAC e Price?
No SAC, a amortização é fixa e as parcelas diminuem ao longo do tempo. Na Price, as parcelas são iguais, mas você paga mais juros no total.
Qual banco tem a menor taxa de financiamento hoje?
Em outubro de 2026, a Caixa tem a menor taxa de balcão entre os grandes bancos, a partir de 10,26% ao ano mais TR. A taxa final depende do seu perfil, por isso a simulação em vários bancos é indispensável.
Fale com a Imob Boutique
Antes de pedir a simulação no banco, converse com quem conhece o mercado e cuida do lado jurídico da compra. A Imob Boutique ajuda você a encontrar o imóvel certo na Barra, no Recreio, na Zona Sul ou em Jacarepaguá, com análise documental e suporte jurídico gratuito.
Chame no WhatsApp (21) 92011-7112 e conte o que você procura.
Imob Boutique · CRECI 11627J